
Рударските концесии носат милиони во општините
Рударските приходи го зголемуваат просторот за вложување во градинки, училишта и инфраструктура. Резултатот зависи од наплатата и реализацијата на проектите.
Во завршната сметка на Крива Паланка за 2025 година, надоместоците за користење простор и за експлоатирани минерални суровини заедно изнесуваат 42,28 милиони денари. Во Пробиштип, истите две приходни ставки носат 27,78 милиони денари. Тоа се конкретни локални приходи од искористувањето на минералното богатство, со кои општините добиваат поголем капацитет за јавни услуги и инвестиции. Нивната важност особено се гледа во помалите средини, каде што еден поголем инфраструктурен зафат може да зафати значителен дел од расположливите средства.
Законот ја определува распределбата на надоместоците, а завршната сметка покажува што е наплатено и потрошено. За конкретен проект да се поврзе со конкретна концесиска уплата, потребна е документарна потврда.
На општините им припаѓаат 78 проценти од надоместоците
Според членовите 75 и 76 од Законот за минерални суровини, 78 проценти од надоместоците за користење простор и за експлоатирана минерална суровина ѝ припаѓаат на општината, а 22 проценти на државниот буџет. Локалниот дел е наменет за општествени или комунални дејности. Ова е удел во надоместоците, а не во продажбата, добивката или вредноста на рудата.
Кога концесиското подрачје опфаќа повеќе општини, локалниот дел се распределува сразмерно на концесиската површина. Предвидена е и владина распределба на надоместокот за експлоатирана количина кога преработката или одлагањето јаловина се врши во друга општина.
Повеќе од двојно повисока пријавена наплата во 2025 година
Министерството за енергетика, рударство и минерални суровини на 30 јануари 2026 година објави наплата од 1,223 милијарди денари за 2025 година, наспроти 561,5 милиони во 2024 година. Според објавените годишни износи, растот е 117,9 проценти.
Министерството го поврзува растот со засилен надзор, подобрена наплата и новиот тарифник од почетокот на 2025 година. Затоа повисоката наплата не докажува ист толкав раст на производството.
Примената на уделот од 78 проценти дава приближно 954,3 милиони денари. Тоа е пресметка на можниот општински дел, а не потврден збир на реално пренесени средства. Потврдата бара усогласување со општинските завршни сметки.
Крива Паланка покажува колку е важна основата на споредбата
Во официјалниот биланс на приходи за завршната сметка на Крива Паланка за 2025 година се евидентирани 14.053.479 денари од надоместокот за користење простор и 28.228.378 денари од надоместокот за експлоатирани минерални суровини. Вкупно, тоа се 42.281.857 денари.
Во однос на приходите на основната буџетска сметка остварени во текот на годината, без пренесениот вишок од претходната година, овие две ставки учествуваат со околу 15,7 проценти. Основата за пресметката е 269.626.622 денари. Во однос на тековните годишни приходи на сите сметки, од 604.256.597 денари, учеството е околу 7 проценти. Двата резултата се точни, но одговараат на различни прашања.
Првата споредба помага да се види тежината на концесиските надоместоци во основната буџетска сметка. Втората ги поставува во пошироката финансиска слика, која ги опфаќа и другите сметки. Без јасно именуван именител, реченицата дека рударството обезбедува одреден процент од општинскиот буџет може да биде повеќе впечаток отколку информација.
Податоците не дозволуваат ниту целиот износ автоматски да му се припише на еден рудник. Буџетската ставка е збирна евиденција за определен вид приход. За распределба по концесионери би биле потребни дополнителни податоци за уплатите.
Сепак, и без такво припишување, финансиската тежина е јасна. Приход што сочинува приближно една шестина од основната сметка заслужува посебно внимание при среднорочното планирање. Општината има причина внимателно да ја следи неговата наплата и однапред да утврди кои проекти би биле одложени ако приливот се намали.
Пробиштип ја открива вистинската врска со градинките и водоводите
Завршната сметка на Пробиштип за 2025 година е особено корисна затоа што овозможува да се споредат приходите од минералните суровини со конкретни категории јавни расходи. Општината евидентирала 1.440.650 денари за користење простор и 26.334.630 денари за експлоатирани минерални суровини, или вкупно 27.775.280 денари. Тоа е околу 19,8 проценти од приходите на основната сметка остварени во годината, без пренесениот вишок, и околу 7,1 процент од тековните годишни приходи на сите сметки.
Во истиот годишен извештај, програмата за детски градинки има реализирани расходи од околу 60,10 милиони денари. Од нив, околу 51,72 милиони се од дотации, 6,80 милиони од самофинансирачки активности и 1,57 милион од основниот буџет. Значи, дотациите се убедливо најголемиот извор за оваа програма.
Оваа структура покажува како треба да се чита врската меѓу рударството и детската заштита. Концесиските надоместоци го зајакнуваат буџетскиот капацитет на општината, но вкупното работење на градинките се потпира на повеќе извори. Нема основа сите 60,10 милиони денари да се претстават како расход финансиран од концесии.
Во програмата за изградба на системи за водоснабдување се реализирани околу 2,18 милиони денари од планирани 5,40 милиони. Кај сообраќајната сигнализација, реализирани се 720 илјади денари од планирани 2,57 милиони. Овие расходи се евидентирани во основниот буџет.
Така се добива попрецизна слика: постои значаен приход од минерални суровини, постојат извршени расходи за локални услуги и постои разлика меѓу планот и реализацијата. Самиот факт што приходите и расходите се во ист буџет не докажува дека одредена уплата платила одреден водовод. Но покажува зошто општината би имала потесен простор за сопствено учество во инвестициите доколку овој приход отсуствува.
Македонска Каменица има многу поголема изложеност на рударските приходи
Особено изразена е тежината на минералните надоместоци во Македонска Каменица. Завршната сметка за 2025 година, усвоена на 11 март 2026 година, покажува 1.370.702 денари за користење простор и 177.090.276 денари за експлоатирани минерални суровини. Вкупниот износ е 178.460.978 денари.
Во однос на реализираните приходи на основната сметка од 237.615.167 денари, каде што нема реализиран пренесен вишок, овие две ставки сочинуваат околу 75,1 процент. Во однос на вкупните годишни приходи на општината од 370.417.329 денари, учеството е околу 48,2 проценти. Овие удели се пресметки врз објавената завршна сметка.
Толкава концентрација истовремено значи силна финансиска можност и голема зависност. Општината може да планира јавни вложувања со значаен извор на средства, но евентуално намалување на наплатата би влијаело врз многу поголем дел од нејзиниот буџет отколку кај средина со поразновидни приходи. Тука посебна тежина добиваат повеќегодишното планирање и изборот на проекти чие одржување ќе биде финансиски издржливо.
Радовиш, пак, во завршната сметка за 2025 година евидентира вкупно 44.688.019 денари од истите два вида надоместоци. Самата разлика меѓу апсолутните износи и уделите во општинските сметки покажува дека не постои единствена финансиска слика за сите рударски општини.
Во расходниот дел на Македонска Каменица за истата година се евидентирани 120.000 денари за информатичка и видеоопрема во програмата за капитални расходи за детски градинки, од основниот буџет. Програмата за изградба и реконструкција на локални патишта и улици има реализација од 12,10 милиони денари, наспроти планирани 28,74 милиони. Во неа влегуваат и проектна документација и надоместоци за експропријација, па целиот износ не претставува изведени градежни работи.
Четирите општини заедно евидентирале 293,21 милиони денари од двата вида минерални надоместоци. Ова се веќе општински приходи, врз кои не се применува повторно законскиот удел од 78 проценти.
Наплатени општински надоместоци за минерални суровини во 2025 година
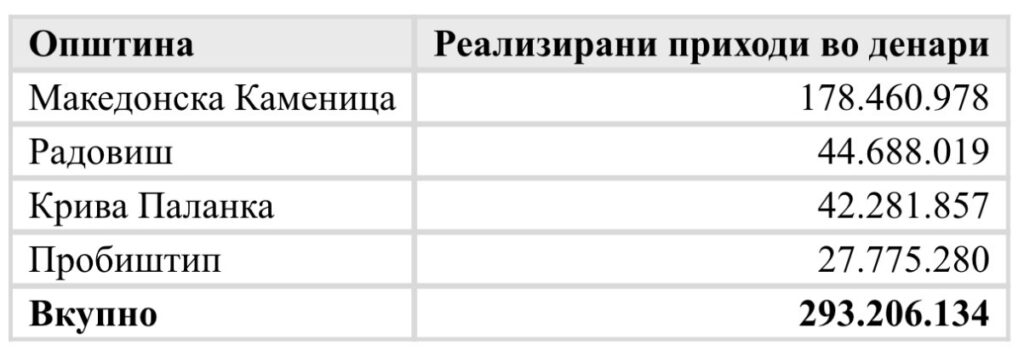
Збир на приходните ставки 733119 и 733120.
Од буџетски приход до подобра јавна услуга
За реконструкција на училиште или проширување градинка, покрај пари, се потребни документација, расчистени имотни прашања, набавка и надзор. Успехот се мери со подобри услови и достапност на услугите, а треба да се пресметаат и идните трошоци за вработени, одржување и енергија. Најавената енергетска заштеда треба да се потврди со споредливи сметки и услови на користење.
Донациите се дополнителен канал на поддршка
Рударските компании поддржуваат локални установи и преку донации, одделно од законските надоместоци.
Во објава од 27 август 2025 година, САСА наведува дека фондацијата на рудникот финансирала реконструкција на дел од санитарните простории во градинката „Бамби“ во Македонска Каменица. Износот не е наведен, но именувани се установата, видот на интервенцијата и донаторскиот канал.
Во Радовиш, според објава на донаторот од 23 февруари 2026 година, на 18 февруари била предадена и ставена во функција опремата за „Смарт лаб“ во СОУ „Коста Сусинов“. Според компанијата, просторот е наменет за работа со роботика, електроника и тридимензионално моделирање. Ова е конкретен пример за училишна поддршка, објавен од донаторот, кој треба да се разликува од расход платен со општински концесиски приходи.
Донациите се посебен придонес и не треба да се мешаат со законските уплати. Компаниите ги објавиле наведените примери; тие не се независно ревидирани оценки на резултатите.
Работните места го прошируваат локалниот ефект
Платите и нарачките кон локални добавувачи можат да ја поддржат локалната економија, но не се општински буџетски приход. Анкетата за работна сила за 2024 година евидентира 6.369 вработени во секторот „Рударство и вадење на камен“. Опфатот е поширок од металичните рудници, па споредбите бараат исти дејности, категории лица и периоди.
Европските споредби покажуваат различни национални избори
Во Бугарија, општото правило е 50 проценти од концесиското плаќање да им припаднат на засегнатите општини, со посебен режим за определени мали наоѓалишта. Во Србија, локалниот удел е 40 проценти; остатокот оди на државата, односно се дели меѓу државата и автономната покраина кога експлоатацијата е на нејзина територија.
Во Финска, данокот на ископани минерали во 2025 година донел речиси 33 милиони евра. На 23 општини им припаднале 19,8 милиони, односно 60 проценти. Од 2026 година локалниот удел е 30 проценти. Овој данок има поинаква основа од македонските концесиски надоместоци, па споредбата не може да се сведе на процентите.
Ниту рудникот ниту гарантираниот локален удел сами по себе докажуваат дека е запрено иселувањето. За тоа се потребни подолгорочни демографски податоци и споредби со други средини.
Европскиот Акт за критични суровини бара ограничување на негативните влијанија на стратешките проекти и вклучување на локалните заедници. Тој не воведува општа обврска концесиските приходи да се трошат за училишта, градинки или соларни покриви. Распределбата зависи од националните правила, а јавните инвестиции не ги заменуваат еколошките обврски.
Наплатата и еколошките обврски се дел од истата јавна одговорност
Државната ревизија објавена во јуни 2024 година, за периодот 2018–2022 и со посебен осврт на мермерот, утврди слабости во наплатата и надзорот. Наведени се 21,05 милиони денари помалку наплатени надоместоци и поврзани обврски и 1,175 милијарди денари наплатени по рокот. Дел од обврските биле наплатени во текот на ревизорското известување. Наодите не докажуваат дека слабостите продолжиле и во 2025 или 2026 година.
Законот за минерални суровини предвидува санација, рекултивација и финансиска гаранција за штетните еколошки ефекти, вклучително и по затворањето на инсталацијата за рударски отпад. Исполнувањето се проверува за секој проект. Ако санацијата или дополнителното одржување инфраструктура паднат врз општината, тие трошоци ја намалуваат локалната финансиска корист.
Приходот од денешната експлоатација треба да создава трајна вредност
Постојаните расходи не треба да се потпираат на привремено високи рударски приходи. Инвестициите бараат повеќегодишно планирање, пресметка на одржувањето и развој на вештини и дејности што ќе останат корисни и по завршувањето на експлоатацијата.
Едноставен годишен преглед на наплатените средства, определените проекти, извршените плаќања и резултатите би им овозможил на граѓаните да ја следат користа. Придонесот кон подобри градинки, училишта и инфраструктура станува убедлив кога може да се проследи од приходот до услугата што навистина ја добиваат.